Noticias
El mercado le dobló el brazo a Caputo que fracasó en su intento de frenar el dólar y la caída de los bonos
El riesgo país volvió a cruzar este viernes la barrera de los 700 puntos y el mercado argentino cerró otra jornada de tensión. El indicador llegó a tocar los 717 puntos básicos, un máximo intradiario de los últimos doce meses, antes de retroceder hasta la zona de los 710. Los bonos soberanos volvieron a caer y las acciones argentinas profundizaron las pérdidas.
La presión financiera también se trasladó a los dólares paralelos y encendió las alarmas por la capacidad del Gobierno para sostener su política cambiaria. “Si vamos a empezar a intervenir el MEP, para evitar que se dispare la brecha, desde ahora estamos complicados”, advirtió el analista financiero Christian Buteler.
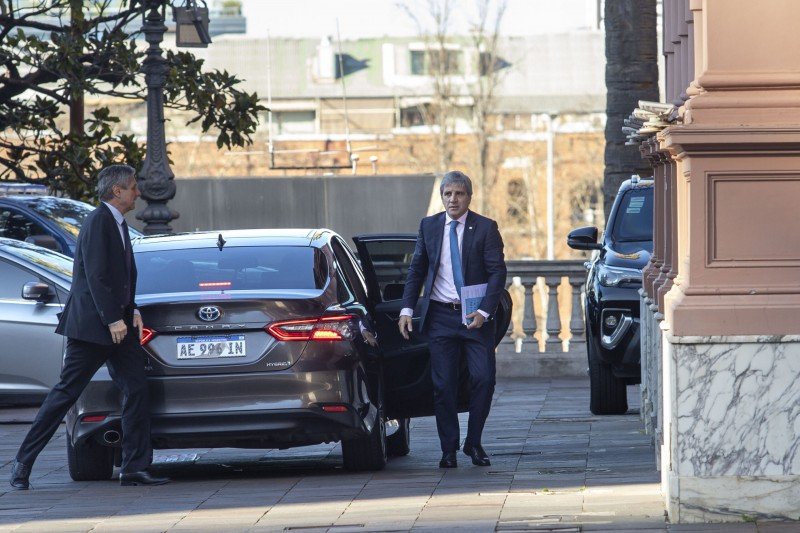
Su comentario apunta al problema que enfrenta Luis Caputo: para sostener el dólar necesita intervenir sobre los mercados financieros, pero esas operaciones tienen costos y límites. La brecha cambiaria, que hasta hace poco parecía controlada, vuelve a convertirse en una señal de desconfianza.
En el mercado se hablaba de una línea de arena que el Gobierno había trazado en los 700 puntos. El objetivo era evitar que el riesgo país superara ese nivel y terminara de frustrar el regreso de Argentina al mercado voluntario de deuda. Sin embargo, la barrera cedió y el movimiento dejó al descubierto los límites de las intervenciones oficiales.
Como reveló LPO, Caputo recurrió a los activos del Fondo de Garantía de Sustentabilidad (FGS) de la Anses para intervenir sobre el mercado de bonos y moderar la presión cambiaria. El Gobierno encontró allí una herramienta para operar sobre las cotizaciones sin recurrir directamente a las reservas del Banco Central.
La operatoria con bonos dolarizados en el mercado secundario busca abastecer la demanda de cobertura y contener las cotizaciones del contado con liquidación y el MEP. Pero también encierra una contradicción. Las ventas de títulos pueden presionar sus precios a la baja y elevar el riesgo país. Defender el dólar y sostener las paridades de los bonos no siempre son objetivos compatibles, especialmente cuando se utilizan recursos del sistema previsional para atender urgencias financieras.
“Que haya cruzado los 700 muestra que los institucionales se están quedando sin poder de fuego”, explicó a LPO un operador del mercado.
Carlos Maslatón fue más lejos y anticipó un escenario de crisis financiera. “Se deshace Argentina, contra toda la opinión pública positiva, contra el lobby internacional a favor, contra el establishment comprado en acciones y bonos”, escribió. Y agregó: “Esta Onda C del mercado llevará a la aniquilación completa del plan económico Martínez de Hoz impuesto por Caputo y Milei. Habrá destrucción de la deuda”. Su pronóstico es extremo, pero refleja el nerviosismo que atraviesa una plaza financiera que hasta hace pocos meses descontaba una recuperación sostenida de los activos argentinos.
El secretario de Finanzas, Federico Furiase, ofreció una interpretación diferente. Atribuyó la escalada del riesgo país al contexto internacional y sostuvo que Argentina recibe un castigo “excesivo”, una afirmación muy poco libertaria, que repiten varios seguidores de Caputo que ya no encuentran como justificar el malhumor del mercado, sin cuestionar el plan.
Según Furiase, el Gobierno llega al año previo a las elecciones con superávit fiscal, equilibrio comercial y un nivel reducido de pasivos monetarios. Por eso “es por el riesgo político que saltan las tasas de interés foward, lo que para nosotros esta recontra exagerado, por los fundamentos, las municiones y las reformas económicas”.
La explicación provocó una respuesta del economista liberal Roberto Cachanosky, que cuestionó la contradicción entre el discurso oficial de respeto al mercado y la pretensión de establecer cuánto deberían valer los bonos.
“Considerando que los precios se determinan en base a la teoría subjetiva del valor, Federico Furisase considera que el mercado está equivocado porque no valora los bonos como él los valora”, escribió. Y remató: “No entiendo qué tipo de gobierno liberal es si dicen que el mercado está equivocado. Argumentan como Moreno”.
Lo concreto es que el riesgo país acumula una suba cercana al 77% desde los mínimos de julio, cuando había llegado a ubicarse alrededor de los 400 puntos. La evolución resulta especialmente incómoda para Caputo porque coincide con el período en el que desplegó sus principales anuncios de financiamiento. Cuanto mayor era la potencia de fuego prometida, más aumentaba la prima que exige el mercado para prestarle a la Argentina.
La cronología es elocuente. En julio, Caputo presentó un programa financiero que contemplaba un excedente de 3.700 millones de dólares para 2026. Tres meses después, los depósitos del Tesoro en moneda extranjera habían caído por debajo de los 1.000 millones, frente a vencimientos de unos 4.500 millones en enero. El colchón prometido se volvió raquítico y el mercado volvió a preguntarse de dónde saldrán los dólares para pagar la deuda.
En lugar de despejar las dudas, Milei agrandó la fantasía. Primero anunció 50.000 millones de dólares, después elevó la cifra a 75.000 millones en París y finalmente habló de 125.000 millones. La cifra creció, pero el problema financiero permaneció intacto.
Una presentación del vice del Central reveló que las reservas son negativas
La reunión organizada por JP Morgan en el hotel Four Seasons de Bangkok terminó de complicar el cuadro. Allí, Caputo planteó ante los financistas la posibilidad de recurrir al swap con China para afrontar los pagos de deuda. Más allá de la contradicción geopolítica de un gobierno alineado con Washington que contempla recurrir a Beijing, la declaración dejó expuesto que las fuentes de financiamiento todavía no estaban aseguradas.
El episodio tuvo una segunda parte. El vicepresidente del Banco Central, Vladimir Werning, viajó a Bangkok para exhibir la recuperación de las reservas internacionales y presentó un gráfico que terminó mostrando lo contrario: las reservas siguen negativas.
Así, la presión financiera encuentra una expresión cada vez más clara en el dólar. El 21 de octubre de 2025 cotizaba a 1.490,50 pesos y este jueves llegó a 1.526 pesos. Durante los primeros meses de 2026, el mayorista había retrocedido a un piso cercano a los 1.355 pesos en abril, pero desde entonces recuperó un 12,6% hasta los valores actuales.
El movimiento refleja un cambio de tendencia que adquiere relevancia cuando todavía falta un año para las presidenciales. La estabilidad cambiaria sigue siendo el principal instrumento del Gobierno para contener la inflación, pero también concentra buena parte de las tensiones del programa económico.
Buteler observó que el balance cambiario muestra un fuerte ingreso de dólares provenientes de las exportaciones, mientras las restricciones que todavía pesan sobre las empresas mantienen contenida una parte de la demanda. Sin embargo, advirtió “la demanda puede comenzar a reaccionar” y trasladarse hacia los dólares financieros. La diferencia entre ambos mercados podría ampliarse a medida que se acerque el calendario electoral.
Los números muestran esa divergencia. Mientras el mayorista se ubicó este jueves en torno a los 1.526 pesos, el contado con liquidación llegó a 1.636,52 pesos. La distancia fue de unos 110 pesos, equivalente a una brecha del 7,2%. El MEP operó alrededor de los 1.547,78 pesos. En lo que va del año, el mayorista acumula una suba cercana al 4,9%, mientras el CCL avanzó aproximadamente un 7,6%. La presión todavía no se traduce en un salto del dólar oficial, pero aparece con mayor claridad en los financieros.
El problema para Caputo es que las dos presiones se alimentan. La desconfianza sobre la capacidad de pago castiga los bonos y eleva el riesgo país. Al mismo tiempo, la búsqueda de cobertura presiona sobre los dólares financieros y obliga al Gobierno a intervenir para defender su principal ancla antiinflacionaria.
Esta nota fue publicada en el portal LaPolíticaOnline. Read More