Noticias
Caputo admitió que va a usar el swap chino para pagar deuda y se disparó el riesgo país
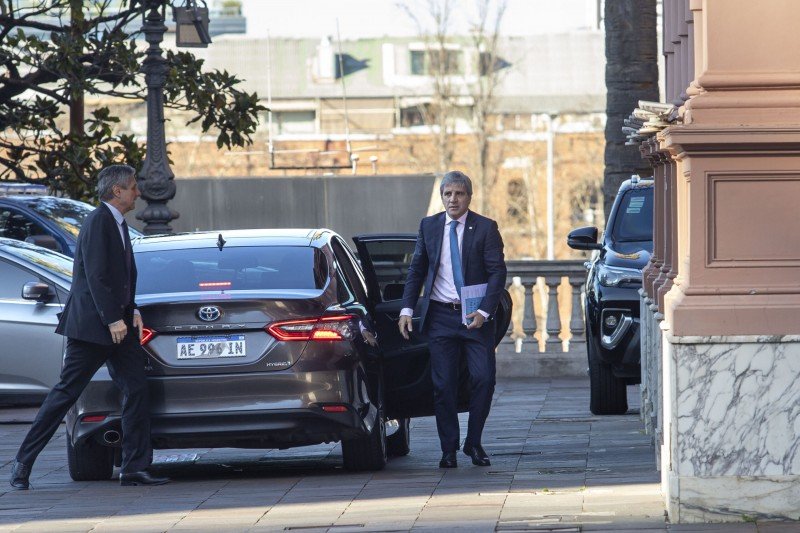
El riesgo país volvió a escalar este jueves y llegó a tocar los 640 puntos básicos, mientras Javier Milei defendía su programa económico ante empresarios estadounidenses. El salto expuso la distancia entre la potencia financiera que promete el Presidente y los dólares que efectivamente tiene disponibles Luis Caputo. En Bangkok, ante inversores internacionales, el ministro admitió que considera recurrir al swap con China para pagar deuda. Una jugada muy exigida que contrasta con el optimismo financiero de Milei y Caputo.
La mala declaración de Caputo no tardó en pegar en el riesgo país. El indicador que elabora JP Morgan arrancó la jornada con una fuerte suba y alcanzó los 640 puntos, mientras los bonos soberanos en dólares retrocedían alrededor de 0,5%. El riesgo país mide el rendimiento adicional que exige el mercado para prestarle a la Argentina respecto de los bonos del Tesoro estadounidense. Cuanto más alto, más desconfianza.
La reacción del mercado contrastó con el optimismo de Milei. Durante su exposición ante la Cámara de Comercio de Estados Unidos, el Presidente sostuvo que el riesgo país correspondiente a su administración debería ubicarse por debajo de los 100 puntos. La distancia con las cotizaciones de la jornada fue superior a 500 puntos básicos.
El Gobierno atribuye parte de la tensión a las condiciones internacionales. La inflación estadounidense resultó más elevada de lo esperado y alimentó las expectativas de tasas altas por más tiempo. Sin embargo, el movimiento de los bonos argentinos también refleja dificultades domésticas.
El mercado observa con atención la capacidad del Tesoro para conseguir los dólares necesarios para pagar los vencimientos de deuda. El primer problema es la bazooka financiera que Milei llevó de los 75.000 millones de dólares anunciados durante su gira por París a los 125.000 millones que mencionó esta semana.
El despliegue de cifras buscó transmitir que la Argentina cuenta con un respaldo suficiente para enfrentar una corridaa. Pero sólo logro agrandar las dudas, ante su inconsistencia.
El segundo problema apareció en Bangkok. Durante las reuniones anuales del FMI y el Banco Mundial, Caputo participó de un encuentro con inversores organizado por JP Morgan. Allí reconoció que el Gobierno analiza utilizar el swap con China para afrontar vencimientos. La alternativa quedó planteada después de que el Tesoro suspendiera las colocaciones de títulos en moneda dura por el encarecimiento del financiamiento.
La posibilidad mostró a un gobierno apelando a un recurso de última instancia y desalineado con su posicionamiento deopolítico. El mismo Gobierno que construyó buena parte de su discurso internacional alrededor de su alineamiento con Estados Unidos considera ahora recurrir al Banco Popular de China para pagar a sus acreedores. ¿Por qué?.
La necesidad de revisar las fuentes de financiamiento se volvió más evidente cuando Caputo interrumpió las emisiones de Bonares. El programa presentado en julio contemplaba captar 5.000 millones de dólares en el mercado local mediante esos instrumentos, pero el aumento de la tasa en dólares por arriba del 10% obligó a cerrar esa ventanilla. Ahí empezó el ruido.
Sin embargo, la tensión financiera se moderó durante la rueda. Después de tocar los 640 puntos, el riesgo país retrocedió hasta la zona de 623 unidades. El movimiento coincidió con una noticia favorable para la Casa Rosada: la oposición no consiguió reunir el quórum necesario para rechazar del DNU 70 en la Cámara de Diputados.
El gobierno logró salvar el DNU de tierras con apoyo de Jaldo, Pullaro y Larreta
La noticia aportó alivio, aunque no alcanza para revertir la desconfianza del mercado, que además de la política, mira los dólares que tiene o puede conseguir el Gobierno.
El economista Gustavo Reija advirtió que el indicador pasó de unos 400 puntos a fines de julio a 611 esta semana. Se trata de un incremento superior al 50% en menos de tres meses, que vuelve más difícil la posibilidad de regresar al mercado internacional de deuda durante 2026. Reija vinculó ese deterioro con la debilidad de la economía real.
Reija también puso el foco en la acumulación de reservas. El comercio exterior aportó alrededor de 4.200 millones de dólares netos al mercado cambiario, mientras el Banco Central compró unos 14.000 millones. La diferencia, según su análisis, refleja el peso del endeudamiento y de los flujos financieros en la provisión de divisas. Una dependencia que se vuelve más costosa a medida que sube el riesgo país.
%uD83D%uDEA8 EL RIESGO PAÍS SALTÓ DE 400 A 611 EN MENOS DE TRES MESES, Y LOS DATOS EXPLICAN POR QUÉ
%uD83D%uDCC8 Fines de julio: 400 puntos. Esta semana: 611. La prima que paga la Argentina para endeudarse subió más de 50%, y ya se descarta volver a los mercados en 2026.
%uD83C%uDF0E El Gobierno culpa a la Fed: la inflación de EE.UU. salió peor de lo esperado y se esperan tasas más altas. Es cierto. Pero cuando el mundo se pone exigente, mira los números de cada país. Y los nuestros no ayudan:
%uD83D%uDD34 Empleo: desde noviembre de 2023 se perdieron 370.400 empleos asalariados. Lo único que creció fue el monotributo (+177.100). Hay menos trabajo formal y más precarización.
%uD83D%uDD34 Reservas: el comercio dejó solo unos USD 4.200 M netos en el mercado de cambios y el BCRA compró USD 14.000 M. La diferencia la puso la deuda. Y la deuda, ahora, es más cara.
%uD83D%uDD34 Inflación: rebotó a 1,9% en septiembre, después del 1,7% de agosto. Acumula 23,6% en el año, contra una meta de 10,1% en el Presupuesto.
%uD83D%uDCC9 Y el FMI recortó la proyección de crecimiento de 2026 de 3,5% a 2,1%.
%uD83D%uDCA1 El círculo se cierra solo: sin empleo productivo no hay dólares genuinos, sin dólares genuinos las reservas dependen de la deuda, y con la deuda más cara el modelo queda expuesto. Estabilizar la nominalidad no es desarrollar.
Si cada punto de riesgo país encarece las reservas prestadas, ¿cuánto aguanta un modelo que vive de que el mundo le preste?
— Gustavo Reija (@gustavoreija) October 15, 2026
A ese cuadro se suman la inflación y la pérdida de dinamismo económico. Reija señaló que el índice de precios pasó del 1,7% en agosto al 1,9% en septiembre y acumuló 23,6% en el año, frente a una pauta del 10,1% incluida en el Presupuesto.
La lectura de Reija apunta al corazón del programa económico. El Gobierno consiguió sostener su estrategia financiera mediante una sucesión de préstamos, swaps y operaciones de refinanciación, pero todavía enfrenta dificultades para generar los dólares necesarios a partir de la actividad productiva y las exportaciones. El endeudamiento permite ganar tiempo, aunque no sustituye una fuente permanente de divisas.
“Sin empleo productivo no hay dólares genuinos, sin dólares genuinos las reservas dependen de la deuda, y con la deuda más cara el modelo queda expuesto. Estabilizar la nominalidad no es desarrollar”, sostuvo Reija.
Y cerró con una pregunta que resume la fragilidad: “Si cada punto de riesgo país encarece las reservas prestadas, ¿cuánto aguanta un modelo que vive de que el mundo le preste?”.
Esta nota fue publicada en el portal LaPolíticaOnline. Read More