Noticias
Milei contradice a Milei: antes explicaba que el riesgo país sube porque hay dudas sobre la capacidad de pago
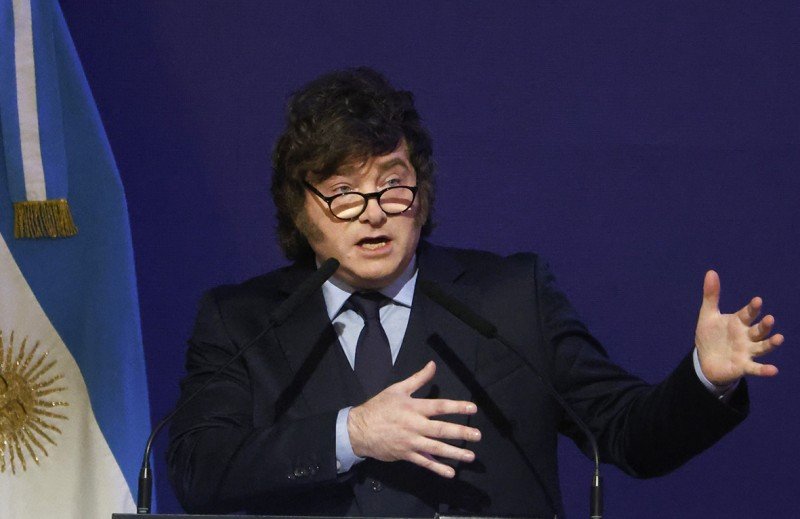
Javier Milei tiene un problema con Javier Milei. En diciembre de 2018, cuando el riesgo país castigaba al gobierno de Mauricio Macri, el entonces economista explicaba que el indicador subía porque la Argentina tenía un endeudamiento explosivo que la volvía insolvente. Ocho años después, desde la Casa Rosada ensayan una explicación bastante diferente. El problema ya no sería la deuda ni la capacidad de pago, sino un mercado que castiga injustamente a la Argentina por un temor -injustificado- de regreso del peronismo.
La contradicción quedó expuesta este martes ante una nueva escalada del riesgo país, que perforó el techo de los 700 puntos básicos y obligó a una fuerte intervención oficial para conseguir que cierre en 672 puntos.
Desde las usinas libertarias salieron a instalar la teoría del sobrecastigo del indicador que elabora JP Morgan. La explicación política busca desplazar una discusión incómoda: cuánto de ese castigo responde al riesgo electoral y cuánto a las dificultades del propio programa económico. En el fondo se trata de lo mismo, un gobierno que no logra regenerar expectativas.
La maniobra para contener el indicador tuvo al Banco Nación y al Fondo de Garantía de Sustentabilidad (FGS) de la Anses como protagonistas. Según la información que circuló en el mercado, ambos organismos fueron utilizados para comprar bonos soberanos GD35 y GD41. Los títulos habían arrancado la rueda con pérdidas cercanas al 1,5%, pero las compras consiguieron revertir la tendencia y llevar sus cotizaciones a subas del orden del 2%. El movimiento permitió que el riesgo país retroceda por debajo de los 700 puntos luego de haber tocado los 710 puntos.
Milei tuvo que negar una devaluación mientras crece la presión de los empresarios y los acreedores
“Aguantemos abajo de 700 al menos hasta que se defina la elección en Brasil”, fue la consigna que circuló entre los operadores que siguen la estrategia oficial. La idea es que un eventual triunfo de Flavio Bolsonaro tranquilizará al mercado y favorecerá a la Argentina.
Pero lo cierto es que las estimaciones a tres años, calculadas tanto a partir de los bonos soberanos como de los seguros contra incumplimiento de deuda, conocidos como CDS (Credit Default Swaps), pasaron de niveles cercanos al 24% y 25% durante abril y mayo a superar el 30% en septiembre. Es decir, el mercado incorporó una probabilidad creciente de reestructuración en un horizonte que atraviesa el próximo mandato presidencial.
Sin embargo, los defensores de la teoría del sobrecastigo a la Argentina prefieren destacar que la comparación cambia cuando se observa el plazo de un año. Durante septiembre, la probabilidad implícita de incumplimiento calculada a partir de los bonos llegó a superar el 6%, mientras que la derivada de los CDS se mantuvo mayormente entre el 3% y el 5%.
La divergencia entre ambos instrumentos alimenta el argumento de que las cotizaciones de la deuda incorporan un castigo adicional. Sin embargo, el dato suscita polémica porque las probabilidades implícitas dependen de los precios y de los supuestos utilizados para calcularlas. No constituyen pronósticos directos de default.
El esfuerzo por evitar la lectura obvio, que el riesgo país sube porque el mercado ve que Milei no tiene acceso al mercado ni los dólares para enfrentar los vencimientos del año próximo, fuerza a los defensores del plan económico a análisis cada vez más rebuscadas.
El analista financiero Gonzalo Giardino afirmó que el cálculo del riesgo país toma bonos que operan en dólar cable, no MEP, bajo ley de Nueva York, con una brecha del 5% y una duración superior a 2,5 años. Según su estimación, si se consideran los bonos que vencen dentro del actual mandato presidencial, el riesgo país sería de 437 puntos básicos.
Dal Poggeto detectó un bache de USD 23.000 millones en el plan de Caputo para pagar la deuda
Pero incluso entre quienes respaldan el plan, el sentido común se flitra. Es decir, si hay “riesgo kuka” es porque Milei puede perder. El analista Sebastián Maril afirmó que los 700 puntos básicos tienen un alto contenido de riesgo político, y agregó una observación que incomoda al oficialismo: “No se están haciendo todas las cosas bien y por falta de reacción, el electorado evalúa la posibilidad de cambiar de rumbo”.
El analista invirtió así la causalidad libertaria: No es sólo el temor a un cambio político el que encarece la deuda, también son los pobres resultados económicos los que alimentan la posibilidad de ese cambio.
En Max Capital coinciden en que el componente electoral ocupa un lugar central en las preocupaciones de los inversores. La consultora considera que la Argentina presenta fundamentos más sólidos y una deuda que debería resultar sostenible bajo políticas razonables. Sin embargo, advierte que el mercado mira con atención las variables que pueden modificar las perspectivas electorales: la actividad económica y la configuración de las coaliciones políticas. Incluso identifica una eventual suspensión o eliminación de las PASO como un catalizador positivo, porque podría dejar más fragmentado al voto peronista.
Adrián Yarde Buller, economista jefe y estratega de Facimex Valores, fue más específico. Señaló que el mercado sigue de cerca el Índice de Confianza en el Gobierno (ICG) como una referencia para estimar las posibilidades de continuidad de las políticas económicas.
Según explicó, durante las últimas décadas ese indicador mantuvo una correlación del 70% con el porcentaje de votos positivos obtenido por los oficialismos en elecciones nacionales. Por eso, Yarde Buller sostuvo que el mercado interpreta el nivel actual del ICG, de 38,8%, como una señal anticipada del caudal de votos que podría reunir el Gobierno en una primera vuelta. Con ese porcentaje debería ir a un ballotage de resultado incierto.
Desde otra perspectiva, la especialista financiera Maru Radiadora cuestionó la contradicción entre el discurso libertario y las restricciones del mercado cambiario, como le marcó al propio Milei el editor de Bloomberg. Recordó que los argentinos mantienen unos 450.000 millones de dólares en el exterior por desconfianza sistémica, mientras el Banco Central conserva un entramado de regulaciones cambiarias. Su crítica apunta a una liberalización que se proclama desde el discurso, pero convive con restricciones cruzadas.
Radiadora recuperó, además, las declaraciones de Ricardo Arriazu, uno de los economistas de referencia de Milei. Durante el 31° Simposio Internacional de Economía, organizado por Amigos de la Universidad de Tel Aviv en Argentina, Arriazu cuestionó el funcionamiento del programa económico ante empresarios y analistas reunidos en el Alvear Palace Hotel. En el encuentro también participó el viceministro de Economía, José Luis Daza.
“Cosecha récord, producción récord de hidrocarburos, ganancia en minería, menos compra de divisas por parte del sector privado, términos de intercambio favorables. Deberíamos estar creciendo arriba del cinco y estamos estancados creciendo menos del dos”, afirmó Arriazu.
Arriazu atribuyó buena parte de esa contradicción a la política monetaria del Banco Central. “¿Cuál es la explicación? Demasiada compra de divisas por parte del Banco Central. Esa es la política monetaria”, sostuvo.
Su crítica apunta a que la acumulación de reservas, presentada por el Gobierno como una condición para recuperar la confianza financiera, puede tener costos sobre la actividad si no está acompañada por una expansión compatible de la liquidez y el crédito.
Pero el economista fue más lejos y ubicó el problema en la relación histórica entre el Estado argentino y sus acreedores. “Nuestro nivel de deuda comparado con el resto del mundo es nada. El problema es que nadie nos cree. Somos estafadores seriales”, afirmó.
Según sus cálculos, la deuda neta del sector público equivale aproximadamente al 37% del PBI, una proporción relativamente baja frente a otras economías. El problema, por lo tanto, no sería solamente el tamaño de la deuda, sino la credibilidad de la capacidad y la voluntad de pago.
La discusión devuelve al Gobierno al punto de partida. Milei sostenía en 2018 que el riesgo país reflejaba una deuda explosiva y problemas de solvencia. Ahora sus seguidores buscan explicarlo por el temor al regreso del peronismo, como si eso no fuera un indicio de un gobierno que está fracasando.
Esta nota fue publicada en el portal LaPolíticaOnline. Read More